Bán Hàng Trên Sàn Có Doanh Thu Nhưng Ít Lãi: Cách Tính Lợi Nhuận Thực Theo Từng Đơn Và Kênh
Thực trạng chung của rất nhiều nhà bán lẻ (Seller) hiện nay là nhìn vào bảng điều khiển (Dashboard) của ứng dụng thấy doanh số lên tới hàng trăm triệu, thậm chí hàng tỷ đồng mỗi tháng, nhưng khi rà soát lại dòng tiền mặt trong tài khoản ngân hàng thì lại không thấy tiền đâu, thậm chí là đang gồng lỗ. Nguyên nhân cốt lõi nằm ở việc doanh thu hiển thị trên sàn thương mại điện tử hoàn toàn không phải là lợi nhuận.
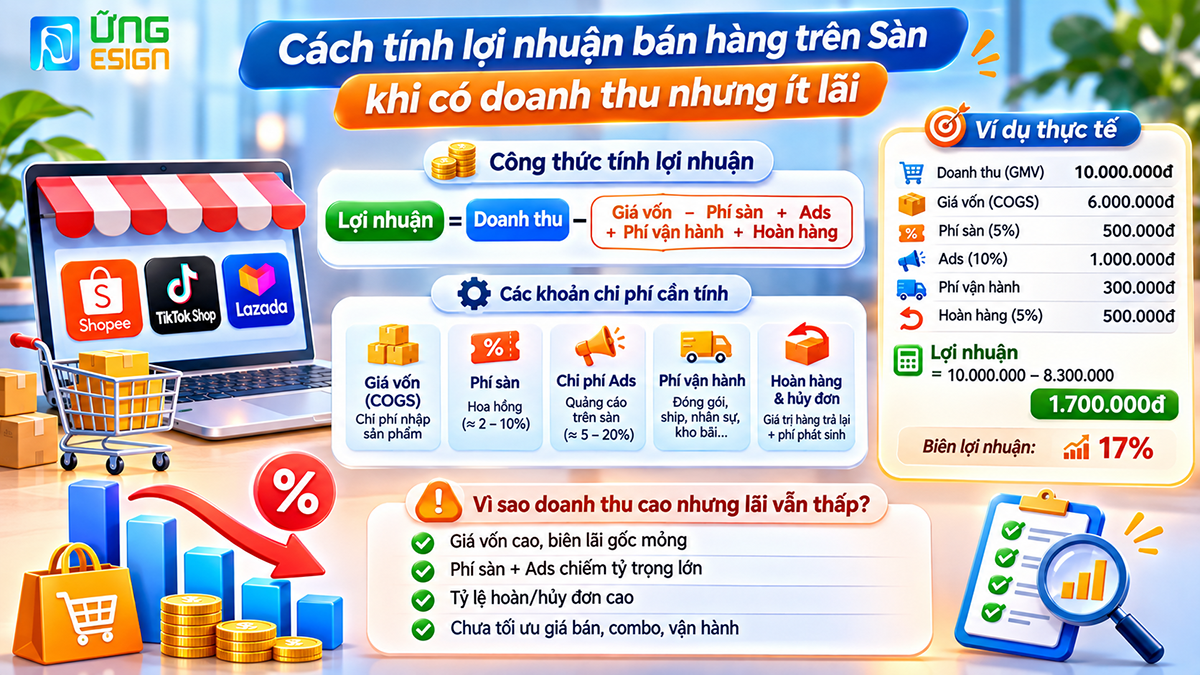
Để tính lợi nhuận bán hàng trên sàn một cách chính xác trên mỗi đơn hàng, nhà bán bắt buộc phải trừ đi hàng loạt các yếu tố bao gồm: giá vốn, phí nền tảng thực tế bị trừ, chi phí vận chuyển do shop gánh chịu, chi phí quảng cáo, phí vật liệu đóng gói và cả những tổn thất không lường trước từ việc hoàn hàng. Hơn thế nữa, để đánh giá hiệu quả kinh doanh đường dài, bạn cần một phương pháp phân bổ chi phí chuẩn mực và so sánh các kênh bán (Sàn, Website, Social) trên cùng một tệp dữ liệu thời gian.
Bài viết dưới đây sẽ hướng dẫn chi tiết cách gỡ rối bài toán tài chính này, giúp bạn làm chủ dòng tiền và tối ưu lại chiến lược kinh doanh đa kênh của mình.
Vì sao doanh thu tăng chóng mặt mà lãi thực tế lại sụt giảm?
Rất nhiều nhà bán hàng rơi vào “bẫy tăng trưởng” khi liên tục đẩy mạnh chi tiêu tiếp thị để đổi lấy các con số hiển thị đẹp mắt, nhưng lại bỏ quên việc rà soát cấu trúc chi phí. Để tính lợi nhuận bán hàng trên sàn đúng chuẩn, trước tiên chúng ta cần bóc tách các khái niệm tài chính dễ gây nhầm lẫn.
GMV hoàn toàn khác biệt với doanh thu thuần
Trên các báo cáo của nền tảng, con số to nhất đập vào mắt bạn thường là GMV (Gross Merchandise Volume – Tổng giá trị hàng hóa giao dịch). Tuy nhiên, GMV bao gồm cả những đơn hàng chưa thanh toán, đơn hàng bị hủy, và đơn hoàn trả. Doanh thu thuần (Net Revenue) mới là con số thực tế sau khi đã trừ đi các khoản giảm trừ doanh thu (hàng bán bị trả lại, giảm giá hàng bán, chiết khấu thương mại). Nếu bạn dùng GMV để làm cơ sở tính lợi nhuận bán hàng trên sàn, bạn đang tính toán trên một khoản tiền ảo không bao giờ chảy vào túi mình.
Tiền thực nhận về ví khác với lãi ròng
Nhiều shop lầm tưởng số tiền nền tảng đối soát và chuyển về tài khoản ngân hàng chính là lợi nhuận. Thực tế, “tiền thực nhận” chỉ mới là dòng tiền (Cash flow), trong đó vẫn bao hàm giá vốn hàng bán (COGS), chi phí vận hành kho bãi, lương nhân viên, và các khoản phí duy trì doanh nghiệp khác. Việc nhầm lẫn giữa dòng tiền và biên lợi nhuận ròng sẽ dẫn đến quyết định tái đầu tư sai lầm, gây đứt gãy thanh khoản.
Mức phí biến động liên tục theo sàn và chương trình khuyến mãi
Một yếu tố “ăn mòn” biên lợi nhuận mạnh mẽ nhất chính là các loại phí. Tùy thuộc vào từng nền tảng, ngành hàng và các gói dịch vụ bạn đăng ký (như Freeship Xtra, Hoàn Xu Xtra, Plus…), mức phí sẽ khác nhau. Càng tham gia nhiều Mega Sale, phí nền tảng và phí trợ giá càng bị đẩy lên cao.
Để nhìn nhận rõ bối cảnh, theo báo cáo Toàn cảnh thị trường sàn bán lẻ trực tuyến Quý III/2026 của Metric, tổng doanh số của 5 sàn TMĐT lớn tại Việt Nam đạt mức 150,4 nghìn tỷ đồng. Tuy nhiên, đây chỉ là bức tranh toàn cảnh về mặt quy mô thị trường (GMV) để thấy sức mua vẫn đang dồn về các sàn, hoàn toàn không thể suy ra rằng các shop đang có mức lãi cao. Quy mô thị trường lớn đồng nghĩa với tính cạnh tranh khốc liệt và chi phí bào mòn lợi nhuận cũng tăng theo tỷ lệ thuận.
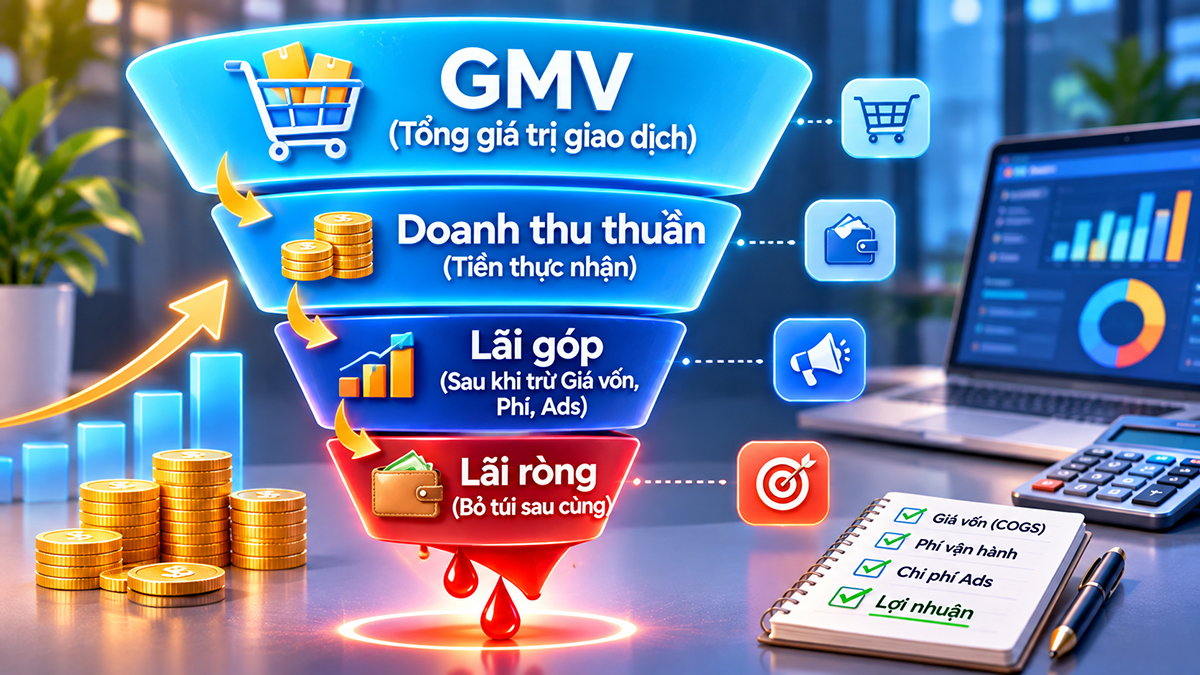
Tóm lược: Đừng để những con số GMV hào nhoáng đánh lừa. Sự biến động của các loại phí sàn, sự khác biệt giữa dòng tiền và lợi nhuận, cùng các chi phí ẩn là nguyên nhân chính khiến doanh thu tăng mà lãi không thấy. Việc nắm rõ cấu trúc doanh thu là bước đệm bắt buộc để chuyển sang thiết lập công thức tính toán dòng tiền chi tiết.
Để giải quyết triệt để vấn đề “bán nhiều nhưng túi rỗng”, bước tiếp theo chúng ta cần lượng hóa mọi thứ bằng một công thức rành mạch, áp dụng trực tiếp xuống từng mã đơn hàng cụ thể.
Công thức tính lãi trên từng đơn hàng chi tiết và chuẩn xác
Để tính lợi nhuận bán hàng trên sàn không bị sót chi phí, nhà bán không thể chỉ ước lượng cảm tính (ví dụ: nhập 100 bán 200 là lãi 100). Dưới đây là công thức bóc tách từng thành phần chi phí trên một vòng đời đơn hàng.
Xác định doanh thu thuần của đơn
Doanh thu thuần của một đơn hàng là giá bán cuối cùng mà khách hàng thực trả cho sản phẩm của bạn, trừ đi các voucher/chiết khấu mà SHOP tự tài trợ. (Lưu ý: Nếu voucher do sàn tài trợ, khoản này vẫn được tính vào doanh thu vì sàn sẽ trả lại tiền cho bạn).
Bóc tách Giá vốn hàng bán (COGS)
Giá vốn không chỉ là giá nhập hàng từ nhà cung cấp. Một giá vốn chuẩn phải bao gồm: Giá mua hàng + Chi phí vận chuyển từ nhà cung cấp về kho (Inbound shipping) + Chi phí thuế/hải quan (nếu có). Việc xác định sai giá vốn ngay từ đầu sẽ làm sụp đổ toàn bộ bài toán tính lợi nhuận bán hàng trên sàn.
Liệt kê Phí sàn, Phí vận chuyển và Phí thanh toán
- Phí thanh toán: Thường dao động tùy sàn, áp dụng trên tổng giá trị người mua thanh toán (bao gồm cả phí vận chuyển khách trả).
- Phí cố định/Phí nền tảng: Phí tính trên giá trị sản phẩm (đã trừ khuyến mãi của shop).
- Phí dịch vụ: Phí cho các gói như Freeship, Hoàn xu.
- Phí vận chuyển do shop chịu: Những khoản phí phát sinh khi trọng lượng thực tế/kích thước đóng gói vượt quá trọng lượng thiết lập, hoặc shop tự cài đặt hỗ trợ phí ship cho khách. Nguồn tham khảo biểu phí dịch vụ tiêu biểu có thể xem tại Trung tâm người bán TikTok Shop để nắm rõ cơ chế thu phí đối tác.
Phân bổ Chi phí quảng cáo và Vật liệu đóng gói
- Chi phí quảng cáo (Ads): Đây là phần khó nhất khi tính lợi nhuận bán hàng trên sàn. Bạn cần chia tổng chi phí quảng cáo trong ngày/chiến dịch cho số lượng đơn hàng bán ra để ra được chi phí Ads phân bổ trên mỗi đơn.
- Chi phí đóng gói: Tiền hộp carton, túi niêm phong, băng keo, xốp chống sốc, thư cảm ơn… Tuy nhỏ nhưng khi nhân lên hàng ngàn đơn, đây là con số khổng lồ.
Trừ hao tỷ lệ hoàn hàng và chi phí cố định
Mỗi đơn hoàn hàng không chỉ là doanh thu bằng 0, mà shop còn mất trắng chi phí đóng gói, chi phí nhân sự xử lý đơn, phí vận chuyển chiều đi/về (tùy sàn quy định), và nguy cơ hàng hóa hư hỏng không thể bán lại (tồn kho chết).
Công thức tính lãi góp (Gross Margin) cơ bản:Lãi góp = Doanh thu thuần – Giá vốn – Tổng phí biến đổi (Phí sàn + Vận chuyển + Thanh toán + Quảng cáo + Đóng gói)
Ví dụ GIẢ ĐỊNH (Minh họa phương pháp tính, KHÔNG phải biểu phí thực tế của sàn ở thời điểm hiện tại): Bạn bán một đơn hàng có giá trị thanh toán cuối cùng là 300.000đ.
- Giá vốn sản phẩm: 170.000đ
- Tổng các loại phí sàn và thanh toán: 30.000đ
- Phí vận chuyển do shop chịu (chênh lệch cân nặng): 12.000đ
- Chi phí quảng cáo phân bổ cho đơn này: 25.000đ
- Chi phí bao bì, đóng gói: 5.000đ → Lãi góp = 300.000đ – 170.000đ – 30.000đ – 12.000đ – 25.000đ – 5.000đ = 58.000đ.
Từ 58.000đ lãi góp này, cuối tháng bạn sẽ phải trích ra để trả chi phí cố định (Mặt bằng kho, lương nhân viên vận hành, điện nước, phần mềm quản lý) và bù đắp cho tổn thất từ các đơn hoàn hàng.
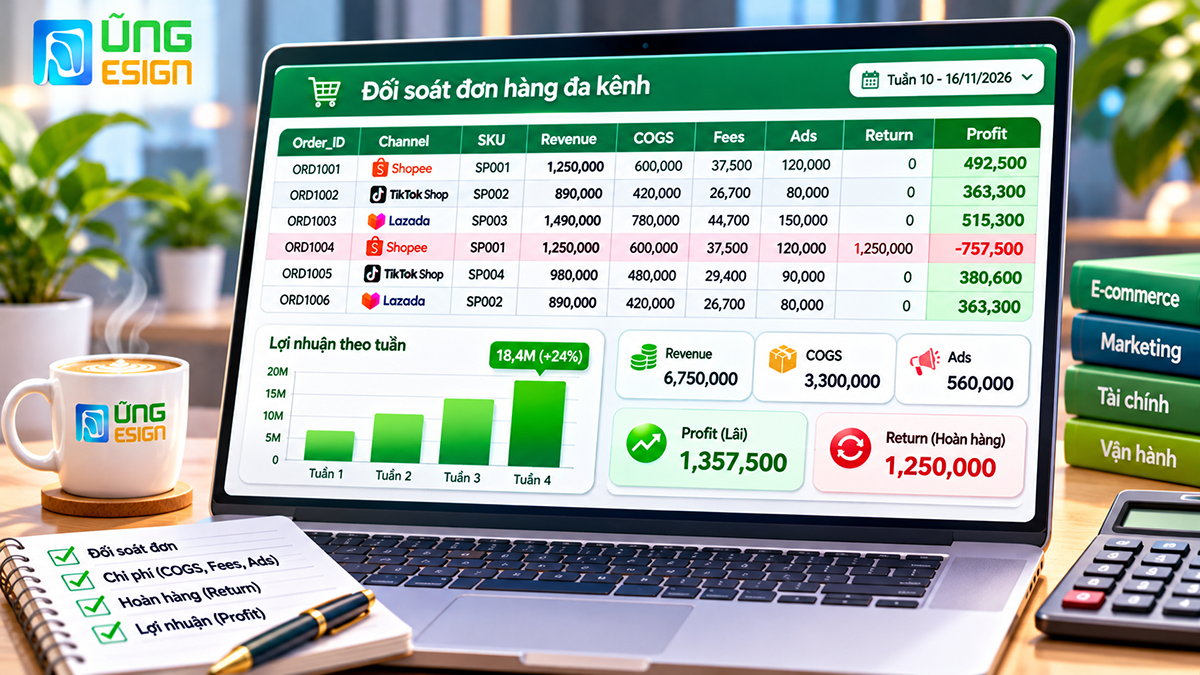
Tóm lược: Tính lợi nhuận bán hàng trên sàn đòi hỏi sự tỉ mỉ trong việc bóc tách ít nhất 5 lớp chi phí: giá vốn, phí nền tảng, vận chuyển, quảng cáo và đóng gói. Chỉ khi nắm được Lãi góp (Gross Margin) của từng đơn, bạn mới biết được mã hàng nào đang thực sự nuôi sống doanh nghiệp, mã nào đang “đốt tiền”.
Khi đã làm chủ được bài toán chi phí trên sàn, câu hỏi tiếp theo mà các giám đốc kinh doanh và chủ shop thường đặt ra là: Liệu dồn toàn lực vào sàn có phải là lựa chọn tối ưu, hay việc xây dựng kênh bán hàng riêng sẽ mang lại biên lợi nhuận tốt hơn?
So sánh lợi nhuận giữa Sàn TMĐT, Website và Social một cách công bằng
Để đưa ra quyết định đa kênh chính xác, bạn không thể so sánh chi phí một cách phiến diện. Nhiều người cho rằng bán trên website riêng sẽ “miễn phí sàn” và mang lại biên lợi nhuận cao hơn. Tuy nhiên, để đánh giá đúng, cần phải thiết lập một hệ quy chiếu công bằng.
Nguyên tắc: Cùng SKU, Cùng kỳ so sánh
Khi so sánh, hãy chọn ra những sản phẩm (SKU) có sản lượng bán ổn định và đặt chúng lên bàn cân trong cùng một khoảng thời gian (ví dụ: quý I, hoặc tháng có Mega Sale) để loại trừ yếu tố mùa vụ.
Phân tích CAC (Chi phí thu hút khách hàng) và Quảng cáo
Trên sàn TMĐT, lượng traffic tự nhiên (Organic) và traffic từ các chiến dịch của sàn rất lớn. Chi phí nội sàn thường là phí chuyển đổi. Ngược lại, đối với Website hay mạng xã hội (Social như Facebook, Zalo), để có một đơn hàng, bạn phải tự bỏ 100% chi phí quảng cáo để mua lượt truy cập từ bên ngoài. Do đó, CAC trên Website ở giai đoạn đầu thường cao hơn rất nhiều so với sàn.
Chi phí vận hành, Hosting và Thanh toán của Website
Không có phí sàn, nhưng Website có “phí duy trì”. Đó là chi phí máy chủ (Hosting/Server), phí bảo trì hệ thống, phí tích hợp cổng thanh toán (VNPAY, MoMo, thẻ tín dụng thường thu 1.5% – 2.5%/giao dịch), và chi phí lương cho nhân sự IT hoặc Agency quản trị web.
Bài toán chi phí hoàn hàng
Thường thì đơn hàng từ Website hoặc Social (chốt qua tin nhắn) có tỷ lệ hoàn hàng cao hơn nếu không có chính sách cọc trước, do tâm lý mua hàng bốc đồng và thiếu sự ràng buộc từ nền tảng thứ ba. Sàn TMĐT có cơ chế đánh giá người mua, hạn chế phần nào tình trạng “boom” hàng, nhưng khi hoàn hàng thì quy trình lại cứng nhắc và shop thường phải chịu thiệt thòi về chi phí vận chuyển chiều về.
Bảng so sánh cấu trúc chi phí theo kênh bán:
| Hạng mục chi phí | Sàn TMĐT (Shopee, Lazada, TikTok…) | Website tự doanh / D2C | Kênh Social (Facebook, Zalo) |
| Phí nền tảng/Thanh toán | Cao (Từ 8% – 15% tùy gói dịch vụ) | Thấp (Chỉ phí cổng thanh toán ~2%) | Thấp (Phí chuyển khoản/COD) |
| Chi phí quảng cáo (CAC) | Trung bình (Tận dụng traffic sàn) | Rất cao (Tự kéo 100% traffic) | Cao (Phụ thuộc hoàn toàn vào Ads) |
| Chi phí Vận hành/Hạ tầng | Thấp (Sàn cung cấp sẵn) | Cao (Hosting, bảo trì, bảo mật) | Thấp – Trung bình (Phần mềm chat) |
| Tỷ lệ Hoàn hàng (RTS) | Thấp – Trung bình | Trung bình – Cao | Cao (Nếu không có kịch bản chốt chặt) |
| Ưu điểm nổi bật | Tốc độ đẩy đơn nhanh, dễ scale up | Sở hữu dữ liệu khách hàng (Data), LTV cao | Tương tác trực tiếp, dễ tư vấn up-sale |
Theo dữ liệu Báo cáo Toàn cảnh TMĐT Việt Nam nửa đầu năm 2026 của YouNet ECI, xu hướng bán hàng đa kênh đang trở thành bắt buộc, không một nền tảng nào nắm vị thế độc tôn hoàn hảo. Sàn TMĐT đóng vai trò “cỗ máy cày doanh thu”, trong khi Website và Social đóng vai trò “lưu trữ và khai thác lại” tệp khách hàng để tối ưu biên lợi nhuận đường dài. (Kế hoạch tích hợp phễu dữ liệu chi tiết sẽ được chúng tôi phân tích ở bài viết RD-008 trong thời gian tới).
Tóm lược: Không có kênh nào là “rẻ tuyệt đối”. Việc tính lợi nhuận bán hàng trên sàn đem lại biên lãi gộp có vẻ mỏng hơn do phí sàn cao, nhưng chi phí vận hành lại được tối ưu. Ngược lại, Website không mất phí nền tảng nhưng đòi hỏi chi phí kéo traffic và hạ tầng lớn. Cân bằng đa kênh mới là lời giải cho sự phát triển bền vững.
Hiểu được đặc thù của từng kênh, công việc thực thi tiếp theo của nhà bán là phải xây dựng được một hệ thống theo dõi và đối soát dòng tiền định kỳ để không bị “thất thoát” một đồng nào.
Mẫu bảng đối soát 8 trường dữ liệu kiểm soát dòng tiền mỗi tuần
Để tính lợi nhuận bán hàng trên sàn chuẩn, bạn không thể chờ đến cuối tháng mới tổng hợp. Lúc đó, số lượng đơn hàng quá lớn sẽ khiến việc tìm ra sai sót (đơn thất lạc, tính sai phí) trở nên bất khả thi. Các Agency và chuyên gia vận hành khuyên bạn nên đối soát mỗi tuần một lần với 8 trường dữ liệu cốt lõi sau.
Cấu trúc 8 trường dữ liệu bắt buộc
Một bảng tính (Spreadsheet/Excel) hoặc hệ thống ERP đối soát tiêu chuẩn cần có ít nhất các cột sau:
- Mã đơn hàng (Order_ID): Khóa chính để tra cứu.
- Kênh bán (Channel): Phân loại nguồn gốc đơn (Shopee, TikTok, Web…).
- Mã sản phẩm (SKU): Để theo dõi mã nào đang sinh lời.
- Doanh thu thực nhận (Tiền về ví): Số tiền nền tảng trả về sau mọi khấu trừ.
- Giá vốn (COGS): Được kéo tự động từ danh mục sản phẩm.
- Tổng phí nền tảng: Phí thanh toán, phí dịch vụ, phí vận chuyển phát sinh.
- Chi phí quảng cáo phân bổ: Tiền Ads chia đều cho số đơn thành công trong kỳ.
- Trạng thái Hoàn/Đổi: Ghi nhận tổn thất.Lưu ý: Luôn có một trường ghi chú “Nguồn trích xuất” và “Thời điểm chốt dữ liệu” (Cut-off time) để dễ dàng kiểm tra chéo.
Xử lý bài toán đơn hoàn một phần
Đây là lỗ hổng lớn nhất khi tính lợi nhuận bán hàng trên sàn. Khách mua 3 sản phẩm, nhưng trả lại 1 sản phẩm. Lúc này, doanh thu thực nhận giảm, giá vốn được cộng lại 1 phần (do hàng về kho), nhưng phí vận chuyển và vật liệu đóng gói thì đã mất trắng. Trong bảng đối soát, những đơn này phải được highlight (làm nổi bật) để tính lại biên lợi nhuận riêng biệt.
Nguyên tắc chống đếm trùng (Double Counting)
Khi xuất báo cáo từ nhiều nền tảng hoặc phần mềm bên thứ 3, một đơn hàng có thể bị nhảy trạng thái từ “Đang giao” sang “Hoàn thành” qua 2 kỳ báo cáo khác nhau (2 tuần khác nhau). Cần dùng hàm lọc trùng dựa trên Order_ID để đảm bảo một đơn hàng chỉ được ghi nhận lợi nhuận duy nhất một lần.
Đối chiếu với sao kê ngân hàng
Bảng đối soát chỉ là “số trên giấy”. Bước cuối cùng là dùng “Doanh thu thực nhận” tổng hợp được đối chiếu với biến động số dư trong tài khoản ngân hàng thực tế. Độ lệch (Variance) cho phép thường dưới 0.5% (do sai số làm tròn hoặc phí chuyển khoản).
Checklist đối soát 15 phút mỗi cuối tuần:
- Tải báo cáo thu nhập (Income Report) từ Seller Center.
- Tải báo cáo chi phí Ads từ nền tảng quảng cáo.
- Đổ dữ liệu vào bảng mẫu 8 trường, chạy hàm VLOOKUP ghép nối Order_ID.
- Lọc các đơn có trạng thái “Đã hủy” / “Hoàn trả” để bóc tách chi phí mất đi.
- So sánh tổng tiền thực nhận với sao kê ngân hàng (Bank Statement).
Quy trình này phù hợp với khuyến nghị quản trị rủi ro tài chính được nhắc đến trong báo cáo Thương mại điện tử Việt Nam Q1-2026 của Metric, nhấn mạnh việc minh bạch dòng tiền là yếu tố sống còn của các nhà bán lẻ quy mô vừa và nhỏ.
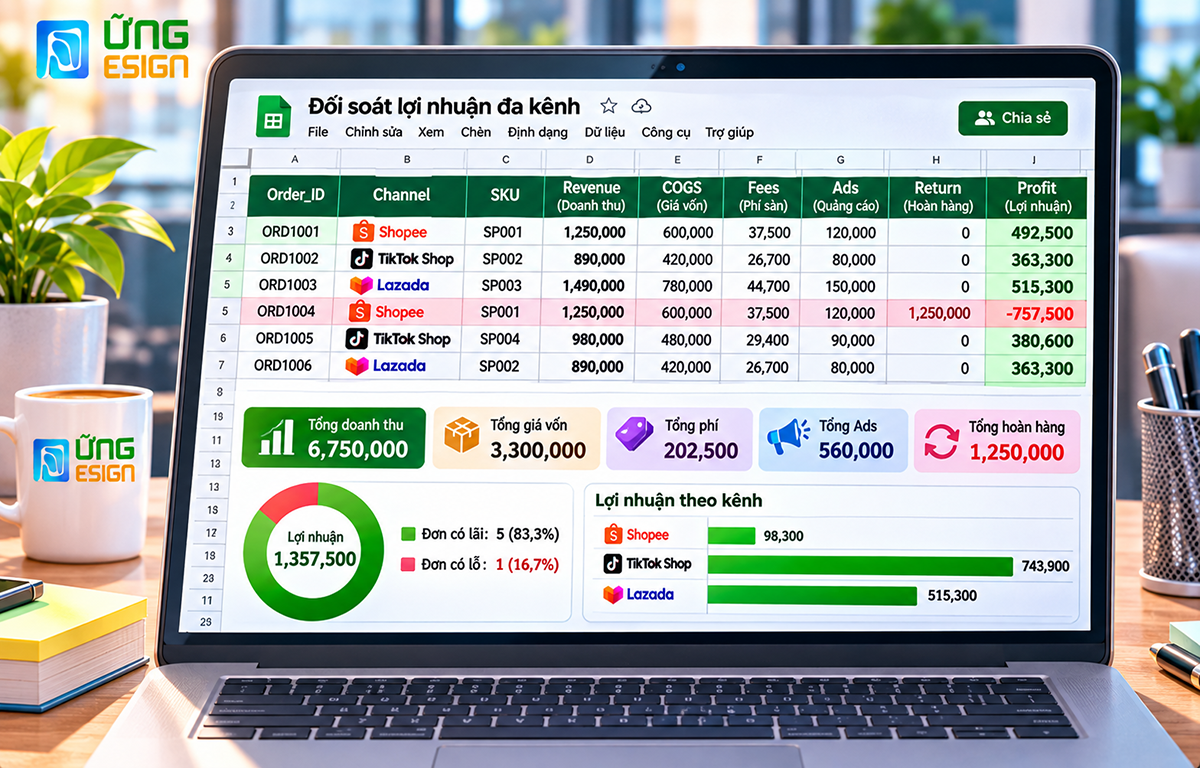
Tóm lược: Thiết lập thói quen đối soát tài chính hàng tuần với 8 trường dữ liệu cốt lõi giúp nhà bán phát hiện ngay lập tức các khoản phí “ăn lẹm” vào vốn, kiểm soát chặt chẽ rủi ro hoàn hàng và đảm bảo tiền về tài khoản khớp với báo cáo của hệ thống.
Một khi dữ liệu lợi nhuận đã minh bạch, đây chính là lúc người làm quản lý dùng những con số này để đưa ra các quyết định sống còn về chiến lược sản phẩm và kênh phân phối.
Ma trận ra quyết định: Khi nào cần tăng giá, giảm Ads hay thay đổi kênh bán?
Tính lợi nhuận bán hàng trên sàn xong không phải để đó, mà để ra quyết định. Dựa trên số liệu bóc tách được, nhà bán hãy sử dụng ma trận 4 chiều bao gồm: Biên lãi góp, Tỷ lệ hoàn hàng, Chi phí thu hút (CAC) và Vòng đời khách hàng (LTV) để tinh chỉnh chiến lược.
Ứng dụng thực tế của ma trận lợi nhuận:
- Biên lãi góp thấp + Tỷ lệ hoàn cao: Sản phẩm có nguy cơ phá sản dự án. Quyết định: Ngừng chạy chi phí quảng cáo, xả kho thu hồi vốn, tìm kiếm ngách sản phẩm mới hoặc thay đổi hẳn nhà cung cấp để cải thiện giá vốn.
- Biên lãi góp mỏng + Tỷ lệ hoàn thấp + Bán chạy: Đây là các sản phẩm mồi (Traffic builder). Quyết định: Duy trì bán nhưng thiết kế lại phễu để up-sale, combo bán chéo (Cross-sell) sang các sản phẩm có biên lợi nhuận cao hơn. Đừng tăng giá đột ngột sẽ làm gãy traffic.
- CAC cao trên sàn + LTV (Giá trị vòng đời) lớn: Quyết định: Chấp nhận hòa vốn ở đơn đầu tiên trên sàn TMĐT. Sau đó dán mã QR, thẻ bảo hành để kéo tệp khách hàng này về Zalo/Website chăm sóc và bán lại lần 2, lần 3 để ăn trọn biên lợi nhuận.
Tuyệt đối không khuyến khích việc “bỏ sàn hàng loạt” chỉ vì phí tăng. Theo Vietnam Briefing về bức tranh E-commerce 2026, sàn vẫn là nơi chiếm lĩnh thói quen tìm kiếm sản phẩm của hơn 70% người tiêu dùng trực tuyến tại Việt Nam. Rời bỏ sàn nghĩa là bạn nhường lại thị phần màu mỡ cho đối thủ.
Một số câu hỏi thường gặp (FAQ) trong quá trình tính toán:
- Phí Freeship tính vào đâu? Nếu đó là phí dịch vụ trả cho sàn để tham gia chương trình, nó là phí nền tảng biến đổi. Nếu là tiền bạn tự set-up hỗ trợ người mua, nó là chi phí Marketing.
- Chi phí nhân công đóng gói tính thế nào? Nó thuộc về chi phí vận hành (OPEX), thường được trừ vào tổng lợi nhuận gộp cuối tháng thay vì chia nhỏ lẻ từng đơn (trừ phi bạn thuê kho xử lý đơn hàng Fulfillment theo tính phí từng món).
- Đơn hoàn có được tính là doanh thu không? Hoàn toàn KHÔNG. Kế toán chuẩn mực phải ghi nhận bút toán hoàn nhập. Tuy nhiên, mọi chi phí phát sinh trước đó (Ads, đóng gói) thì đã tiêu biến và phải được hạch toán vào khoản lỗ.
Tóm lược: Dữ liệu tính toán lợi nhuận là kim chỉ nam để ra quyết định chiến lược. Bằng việc phân loại sản phẩm theo ma trận biên lãi và tỷ lệ hoàn, kết hợp với việc hiểu đúng bản chất chi phí, doanh nghiệp có thể linh hoạt tăng giá bán, cơ cấu lại ngân sách quảng cáo hoặc dịch chuyển khách hàng giữa các kênh để tối ưu hiệu quả.
Quản lý lợi nhuận thực tế trên một đơn hàng chưa bao giờ là bài toán đơn giản, nhất là trong bối cảnh thương mại điện tử năm 2026 đầy biến động. Việc tính lợi nhuận bán hàng trên sàn một cách kỷ luật, bằng công thức chi tiết và những bảng đối soát hàng tuần, chính là vũ khí cạnh tranh sắc bén nhất. Khi bạn kiểm soát được từng đồng chi phí, từ giá vốn, phí sàn, đến chi phí quảng cáo hay rủi ro hoàn hàng, bạn mới có thể tự tin vươn lên trên mọi nền tảng.
Nếu bạn đang gặp khó khăn trong việc thiết lập hệ thống tính toán này hoặc quản lý lượng dữ liệu khổng lồ từ đa kênh, hãy cân nhắc sử dụng các giải pháp hệ thống CRM chuẩn hóa. Đội ngũ Agency của Dũng Design luôn sẵn sàng hỗ trợ bạn xây dựng các mẫu đối soát tùy chỉnh và tư vấn chiến lược luân chuyển dữ liệu nhằm kiểm soát tài chính tối ưu nhất.